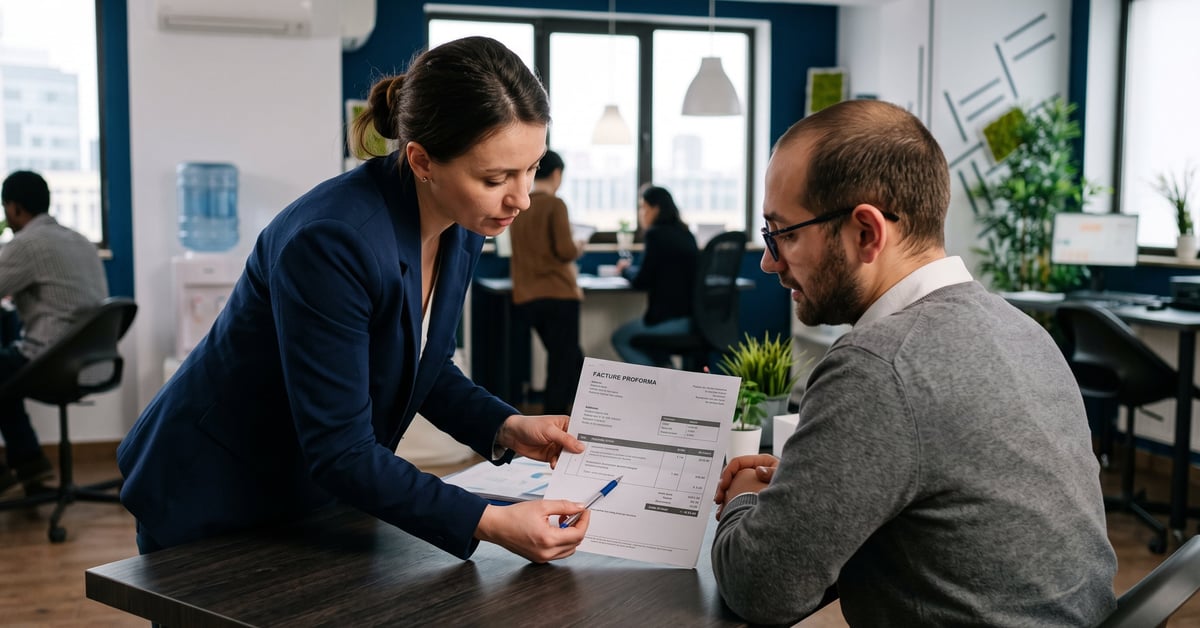
Une facture proforma ressemble à une facture classique — même mise en page, mêmes colonnes, mêmes montants. Pourtant, elle n’a aucune valeur comptable. Elle ne déclenche pas de paiement, ne s’enregistre pas dans les livres de compte et ne crée aucune obligation fiscale. C’est précisément là son intérêt : communiquer des informations commerciales précises sans engager juridiquement les deux parties.
Beaucoup d’entreprises l’utilisent sans vraiment savoir comment la distinguer d’un devis ou d’une facture définitive. Cette confusion coûte parfois cher — litige douanier, TVA mal appliquée, client perdu par manque de clarté. Voici ce qu’il faut comprendre.
Ce que signifie réellement « proforma »
L’origine du terme
« Pro forma » vient du latin : pour la forme. Le mot indique qu’un document respecte les apparences d’un acte officiel sans en avoir la substance juridique. Dans le monde de la facturation, cela signifie qu’on présente les données d’une transaction commerciale avant qu’elle ne soit finalisée.
Le concept existe depuis des siècles dans le commerce international. Les marchands utilisaient des documents similaires pour déclarer la valeur de marchandises aux douanes avant même que la vente soit conclue. Aujourd’hui, la pratique persiste — et s’est étendue bien au-delà des échanges internationaux.
Ce qu’elle contient concrètement
Une facture proforma reprend les mêmes éléments qu’une facture standard :
- Nom, adresse et coordonnées du vendeur et du client
- Date d’émission et numéro de document (souvent préfixé « PRO » ou « PROFORMA »)
- Description détaillée des produits ou prestations
- Quantités, prix unitaires, remises éventuelles
- Montant hors taxes, taux de TVA applicable, montant TTC
- Conditions de paiement et délai de validité
- Mention explicite : « Document proforma — ne constitue pas une facture »
Cette dernière mention est obligatoire. Sans elle, le client ou l’administration fiscale pourrait confondre le document avec une facture définitive, ce qui crée des complications comptables réelles.
💡 Notre conseil
Numérotez vos factures proforma dans une série séparée de vos factures définitives. Cela évite les trous dans votre séquence de facturation officielle — un point que l’administration fiscale vérifie lors des contrôles.
🎯 Quand utiliser une facture proforma ?
Avant la confirmation de commande
C’est l’usage le plus fréquent. Un client demande un chiffrage précis avant de valider sa commande. Plutôt qu’un devis informel, le vendeur envoie une proforma : le document présente exactement ce que la facture finale contiendra, TVA comprise, avec les mêmes conditions. Le client signe ou valide par email, et la commande est lancée. La vraie facture arrive à la livraison ou après paiement.
Ce schéma est particulièrement courant dans les services B2B — agences, prestataires techniques, éditeurs de logiciels. La proforma sert de base contractuelle informelle avant l’émission de la facture officielle.
Pour les formalités douanières et l’import-export
Dans le commerce international, la facture proforma joue un rôle précis : elle permet aux autorités douanières d’évaluer la valeur des marchandises avant leur expédition. L’acheteur s’en sert pour obtenir une licence d’importation ou ouvrir une lettre de crédit auprès de sa banque.
Selon les pays, la douane exige ce document pour calculer les droits de douane applicables. Une entreprise qui exporte vers le Maroc, la Turquie ou l’Inde, par exemple, fournit systématiquement une proforma accompagnant le bon de commande. La facture commerciale définitive suit à la livraison.
0 €
valeur comptable d’une facture proforma — elle ne génère aucun enregistrement en comptabilité
Pour faciliter les demandes de financement
Certains clients ont besoin d’une proforma pour déclencher un virement bancaire depuis leur entreprise, obtenir un prêt professionnel ou justifier une dépense auprès de leur direction. Le document prouve que la transaction est en cours de finalisation, sans que le vendeur ait à émettre une facture prématurée.
Facture proforma vs devis vs facture définitive
| Document | Valeur juridique | Enregistrement comptable | Déclenche la TVA ? |
|---|---|---|---|
| Devis | Offre commerciale | Non | Non |
| Facture proforma | Aucune | Non | Non |
| Facture définitive | Titre de créance | Oui | Oui |
La différence principale avec un devis : la proforma reprend exactement la structure d’une facture, TVA ligne par ligne, alors que le devis peut rester plus approximatif. Elle est aussi plus adaptée aux échanges internationaux, car les douanes acceptent la proforma, pas le devis.
Face à une facture définitive, l’écart est net : la facture crée une créance exigible, s’enregistre dans le grand livre des ventes, et déclenche l’exigibilité de la TVA. La proforma ne fait rien de tout ça.
⚠️ À garder en tête
Ne comptabilisez jamais une facture proforma comme un produit ou une charge. Certains logiciels de facturation électronique les intègrent dans les exports comptables si mal paramétrés — vérifiez vos exports avant envoi à votre expert-comptable.
Comment rédiger une facture proforma efficace
Les étapes de création
Même mise en page, mêmes colonnes — seule la mention « PROFORMA » change, en haut du document, bien visible.
Plus la description est précise, moins le client revient avec des questions. Indiquez les références, les quantités, les unités.
30 jours est la norme en France. Au-delà, les prix peuvent avoir évolué — précisez-le clairement pour éviter les litiges.
Un PDF non modifiable protège les deux parties. La signature électronique renforce la traçabilité, surtout pour les échanges à l’international.
Les erreurs fréquentes à éviter
- Oublier la mention « proforma » : le document devient alors une facture engageante aux yeux du fisc
- Utiliser la même numérotation que les factures définitives
- Envoyer une proforma sans date de validité — le client peut s’en prévaloir des mois plus tard
- Appliquer une TVA incorrecte (taux réduit vs taux normal) : mieux vaut vérifier avant, la proforma servira de référence pour la facture finale
La facturation électronique et la proforma
Depuis la réforme de la facturation électronique en France, les entreprises assujetties à la TVA doivent progressivement passer par des plateformes immatriculées (PDP) pour émettre et recevoir leurs factures. La bonne nouvelle : la facture proforma n’entre pas dans ce cadre, précisément parce qu’elle n’est pas une vraie facture au sens fiscal.
Elle reste donc libre de format — PDF envoyé par email, document Word, export d’un logiciel de devis. Aucune obligation de passer par une plateforme certifiée. Cela simplifie la gestion pour les PME qui utilisent encore des outils basiques.
« La facture proforma est le seul document commercial qui ressemble à une facture sans en être une — et c’est exactement ce qui la rend utile. »
— Usage courant dans les pratiques de facturation B2B internationale
Les outils de facturation en ligne comme Pennylane, Axonaut ou Sellsy permettent de générer des proformas facilement depuis un modèle préconfiguré. Certains les appellent « avant-factures » ou « factures d’acompte provisoires ». Le nom varie, la logique reste identique : un document informatif qui précède la transaction sans la déclencher.
Proforma et communication commerciale
La facture proforma joue aussi un rôle commercial qu’on sous-estime souvent. Envoyer une proforma claire, bien mise en page, avec les bonnes informations TVA ligne par ligne, ça rassure un client hésitant. Ça montre que le vendeur est sérieux et organisé.
C’est d’autant plus vrai dans les secteurs où la concurrence est forte. Un client qui compare trois prestataires va retenir celui dont les documents sont les plus lisibles. La proforma fait partie de cette image de marque — au même titre que la présence sur les Réseaux sociaux ou la qualité du site web. Pour aller plus loin sur la construction d’une identité professionnelle en ligne, la question des Réseaux sociaux : définition, usages et stratégie marketing est directement liée à la façon dont une entreprise se présente à ses clients potentiels.
✅ À retenir
La facture proforma est un outil de communication commerciale et douanière, pas un document comptable. Elle précède la vente, informe le client, facilite les formalités — mais ne crée aucune obligation de paiement ni exigibilité de TVA. La mention explicite « PROFORMA » et une numérotation séparée suffisent à la distinguer d’une facture officielle.
Questions fréquentes
Une facture proforma oblige-t-elle le client à payer ?
Non. La facture proforma n’a aucune valeur juridique contraignante. Elle ne constitue pas un titre de créance et ne crée pas d’obligation de paiement pour le client. Seule la facture définitive, émise après confirmation de la commande ou livraison, génère cette obligation.
Faut-il enregistrer une facture proforma en comptabilité ?
Non. La facture proforma ne s’enregistre pas en comptabilité, ni chez le vendeur ni chez l’acheteur. Elle n’apparaît pas dans le grand livre des ventes et ne déclenche aucune écriture TVA. C’est un document de suivi commercial interne, sans impact sur les comptes.
Quelle est la durée de validité d’une facture proforma ?
La durée de validité n’est pas fixée par la loi. En pratique, la plupart des entreprises indiquent 30 jours sur leurs proformas. Au-delà, les prix, les délais ou les conditions peuvent avoir changé. Il est fortement recommandé de mentionner cette durée directement sur le document pour éviter tout litige ultérieur.
Quelle différence entre une facture proforma et un devis ?
Le devis est une offre commerciale que le client accepte ou refuse. La facture proforma reprend exactement la structure d’une facture finale — avec TVA ligne par ligne, conditions de paiement, coordonnées complètes — et sert surtout aux formalités douanières ou aux demandes de financement. Le devis est plus souple dans sa forme, la proforma est plus formelle et précise.
La facture proforma est-elle obligatoire pour l’export ?
Pas systématiquement, mais elle est très souvent exigée. Les douanes de nombreux pays (Maroc, Inde, Turquie, pays du Golfe…) demandent une facture proforma pour calculer les droits d’importation ou délivrer une licence. Les banques l’utilisent aussi pour ouvrir des lettres de crédit. En pratique, exporter sans proforma complique fortement les formalités.